
2026年11月2日,Ace nanochem通过美通社官宣,一次性推出三款基于胶体二氧化硅体系的半导体新工艺材料,目标市场锁定功率半导体与先进封装赛道,并明确将开拓中国台湾、日本的晶圆、封测客户资源。
三款材料分别面向三个不同的工艺环节:功率沟槽MOSFET用多晶硅CMP抛光液,核心是在保持多晶硅高去除速率的同时控制栅氧层损伤,并抑制碟形、侵蚀与颗粒缺陷;CMP后硅裸片表面处理液,属于抛光后配套药剂,通过优化表面润湿性抑制纳米颗粒二次吸附,降低颗粒残留与金属污染;玻璃通孔(TGV)抛光浆料,面向Chiplet先进封装中的玻璃基板TGV工艺,需兼容铜、阻挡层与玻璃的异质材料共抛,保障全局平面度。
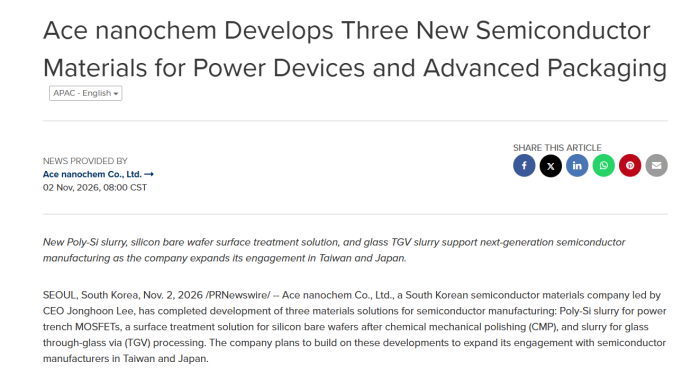
比三款产品本身更值得注意的,是交付形态的变化:Ace nanochem此次并非单纯出售硅溶胶磨料粉体,而是以“抛光浆料+后清洗药剂”的成套工艺方案对外推出。这一动作与其长期客户结构直接相关——公司成立于1999年,胶体硅年产能6万吨,ACESOL®系列CMP浆料长期供货SK海力士、SK Siltron、环球晶圆、Amkor等晶圆与封测企业,并曾获得SK海力士、SK Siltron、SSMC颁发的“最佳合作伙伴奖”。从“卖磨料”到“卖成套方案”,意味着竞争重心从粉体粒径和纯度参数,向配方与后清洗的协同、缺陷控制的全流程能力迁移。
从行业长期趋势看,这一变化并非孤立事件,而是CMP磨料赛道结构性调整的一个缩影。细分赛道专业化正在成为主线:胶体二氧化硅产品将按照器件类型做定制化开发,功率器件与逻辑芯片对磨料表面化学、去除选择性的要求差异显著,细分配方的专利壁垒随之抬升。“磨料+浆料+后清洗”一体化配套,则可能从Ace、扶桑化学等头部企业的差异化策略,逐步演变为高端CMP材料供应商的标配商业模式。随着AI算力封装和新能源车功率器件需求持续增长,胶体二氧化硅的增量重心正在从逻辑芯片氧化层抛光向先进封装基板(TGV/玻璃基板)与宽禁带功率器件迁移;TGV这类精密新场景,也为多孔、中空、改性特种二氧化硅磨料打开了更明确的研发与产业化空间。
这则新闻对国内企业的提示是双重的。警示在于时序:Ace借成套方案拓展台日客户,一旦在头部晶圆与封测厂完成验证,国内同类产品进入该供应链的窗口将面临实质性收窄。启发在于路径:国内厂商应避开格局已相对清晰的逻辑芯片氧化层赛道,优先攻坚功率器件与TGV玻璃基板抛光这两个国产化率极低、且验证窗口正在打开的场景。
这并非从零起步的突围。安集科技的TGV抛光液已在国内客户中作为首选供应商持续上量,鼎龙股份的多晶硅抛光液组合方案也斩获了国内主流晶圆厂的订单,其自产研磨粒子更提供了供应链底座。真正的竞争命题,已从“能不能做出胶体磨料”,升级为“谁能先补齐浆料配方、后清洗配套与缺陷检测的完整工艺能力,并形成跨工艺的成套交付记录”。Ace的动作拨快了这一时间表,国内企业的破局点,在于将局部的首选供应商身份,快速转化为成套方案的交付壁垒。
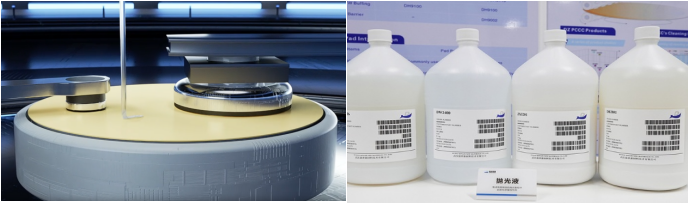
安集科技抛光液工作示意图(图源:安集科技)及鼎龙股份抛光液产品(图源:鼎龙股份)
粉体圈Rui整理




 粉体圈首页

