
11月2日,日本京瓷株式会社(Kyocera Corporation)发布截至2026年9月30日的上半年合并财务业绩报告。
京瓷主要业务涵盖精密陶瓷、半导体零部件、电子元器件、半导体封装材料及工业工具等。其产品包括陶瓷封装基板、半导体陶瓷部件、电容器、连接器及太阳能相关产品,广泛应用于半导体、通信、汽车和工业领域。
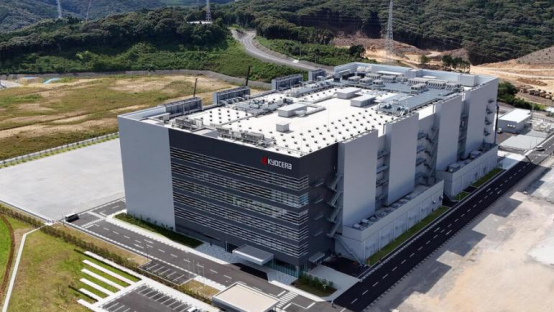
长崎谏早工厂,京瓷半导体业务生产基地
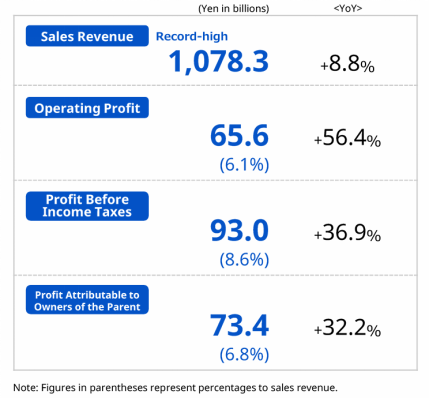
财报显示,上半期(4-9月)京瓷实现销售收入为1.0783万亿日元(约68亿美元),同比增长8.8%;营业利润656亿日元,同比增长56.4%,营业利润率由上年同期的4.2%提升至6.1%。其中归属于母公司所有者的净利润为734亿日元,同比增长32.2%。同期,公司资本支出819亿日元,研发费用572亿日元,与上年基本持平。对于2026财年全年(截至2027年3月31日),公司预计销售收入将达到2.12万亿日元。
在人工智能(AI)相关投资持续扩大的带动下,全球经济总体保持稳健。尽管受到原材料价格上涨等因素影响,但在半导体相关市场中,数据中心和网络基础设施相关需求持续保持强劲。
本期上半年利润大幅增长,得益于半导体封装、电容器等主要面向AI数据中心的高附加值产品需求持续旺盛,核心元器件业务和电子元器件业务高附加值产品销售增加,收益足以覆盖合计约371亿日元的一次性成本——其中包括氮化镓(GaN)器件业务商誉及无形资产减值损失约295亿日元,以及与能源相关产品相关的拨备约76亿日元。
利润引擎:AI 数据中心用封装与被动元件
具体来看盈利较多的两项业务。
一、核心元器件业务:
本期上半年销售收入3681亿日元,增长19.7%,业务利润505亿日元,增幅达68.1%,利润率由上年同期9.8%提升至13.7%。驱动销售收入增长的主要产品是面向AI数据中心的半导体封装以及半导体制造设备用精细陶瓷部件等。半导体元器件业务部收入增长 24.7%、利润增长64.7%。
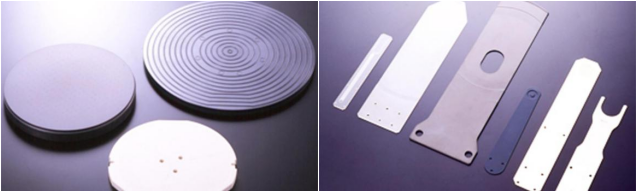
半导体加工用的真空吸盘、陶瓷搬运臂
二、电子元器件业务:
本期上半年销售收入2153亿日元,增长23.2%,业务利润由上年同期的不足1亿日元跃升至196亿日元,利润率9.1%。增长动力主要源于小型高容量MLCC、钽电容器等面向AI数据中心的高附加值产品销售增加。
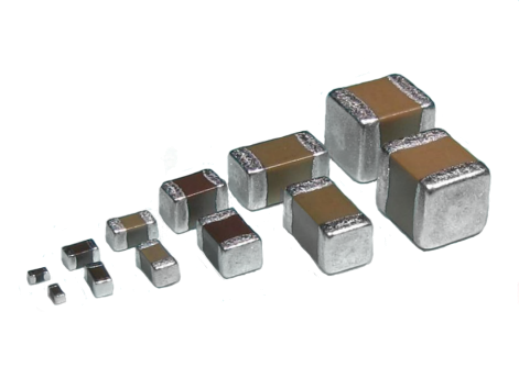
MLCC(多层陶瓷电容器)
业务组合调整:转让化学业务
2026年10月30日,京瓷宣布将旗下化学事业转让给住友电木株式会社(Sumitomo Bakelite)。此次转让涉及半导体封装材料、浆料,以及化学产品和复合材料等业务,包括京瓷(无锡)电子材料有限公司运营的相关业务。
交易将通过新设公司承接相关业务,再将新公司的全部股份转让给住友电木的方式实施。交易对价以300亿日元为基础,并根据协议进行相应调整。京瓷预计通过此次交易确认约150亿日元的事业出售收益。
AI产业链的风口之上,京瓷能否持续增长?
京瓷2026财年上半年业绩显示,AI数据中心建设正成为公司重要的增长驱动力,半导体封装材料、MLCC等高附加值产品需求旺盛,带动核心元器件和电子元器件业务增长。由此看,AI服务器算力升级,先进半导体封装及高性能电容器以及半导体制造用精密材料有望持续受益。不过,京瓷本期业绩增长还受到日元贬值带来的汇兑收益支撑,不能完全归因于终端需求扩张。
另一方面,GaN器件业务减值及化学事业转让反映出京瓷仍在调整业务和资产结构。未来,相关业务能否延续增长,还需关注AI基础设施投资节奏、产品需求变化及公司业务调整成效等因素的影响。
(素材源于京瓷官网)
粉体圈Sherin




 粉体圈首页

