
立冬将至,回看今年立秋到立冬这一秋季周期电子封装材料的建厂与投资,一个比投资总额更值得注意的特征是:扩产高度集中在封装结构升级所依赖的材料节点上,且体量沿封装层级向上显著放大。从塑封料、封装粉体与膜材,到有机FC-BGA载板、陶瓷基板,本轮落地项目几乎没有投向传统通用封装材料。
飞凯材料总投资1亿元的安庆兴凯半导体材料智能工厂产线已进入试生产阶段,产品面向存储、碳化硅功率器件、PDFN-Clip封装等终端,是其高阶环氧塑封料的重要产能储备。
宏昌电子10月20日公告三项珠海投资,合计不低于12.6亿元,其中先进封装膜材(GBF)项目约2.7亿元,规划年产384万平方米,面向FC-BGA等高端封装载体;同期还包括高端覆铜板及半固化片项目,指向AI服务器与高阶高频PCB材料。
联瑞新材10月27日公告,拟在四川乐山投资10亿元建设半导体封装用高性能粉体项目,一期约6亿元,形成年产3万吨球形无机粉体产能;其Low-α球硅已批量销售,并通过EMC、GMC、LMC等厂商间接供应存储客户。
天马新材Low-α球形氧化铝专用产线已投产,主要用于HBM封装材料,并已向日韩客户送样验证;10月16日与英格瓷签署全球区域(不含中国)独家经销协议,借海外渠道推动氧化铝出海。
9月,礼鼎半导体第二园区在深圳宝安动工,计划总投资不低于120亿元,重点布局FCBGA等IC载板,面向AI与高性能计算。
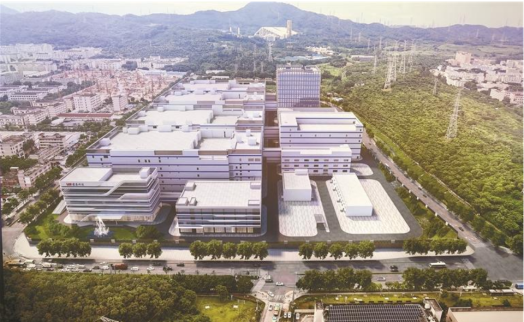
崇达技术子公司普诺威以10亿元推进端侧功能性IC封装载板项目,9月已取得昆山地块。
顺络电子10月公告在珠海斗门购地123亩,投资不低于12亿元建设电子元器件及精密陶瓷工厂,涵盖精密陶瓷等产品线。
本轮秋季密集落地的扩产项目,释放出非常明确的积极信号:国内半导体封装材料产业,正在顺着先进封装升级的浪潮完成结构性转向。资本不再扎堆布局门槛较低的通用材料,而是主动向FC-BGA、HBM、车载功率器件所需要的高端材料环节集中,AI算力、高带宽存储、新能源汽车的旺盛下游需求,正在实实在在带动上游本土材料的产能建设。
大批本土企业集中启动试产、拿地建厂,代表国内已经完成先进封装材料从“0-1突破”迈向“1-N规模化落地”的关键一步,国产物料矩阵正在快速补齐。
当然,厂房建成只是产业发展的上半场。高阶封装材料对产品一致性、稳定性要求极高,良率打磨、芯片客户认证属于行业发展过程中必经的成长台阶。随着产线逐步爬坡,部分产能需要一定周期完成客户导入,才能够转化成为实际供货的有效产能。
整体来看,本轮资本加码,已经为国产先进封装材料打下扎实硬件基础。后续随着持续工艺迭代、客户端验证推进,本土材料企业有望深度受益先进封装的红利,在高景气赛道打开更大市场空间。
粉体圈整理




 粉体圈首页

