
中国占全球 MLCC 成品产能的一半以上,是名副其实的制造大国;但高端 MLCC 用粉体与浆料的进口依存度仍超过六成,AI 服务器与车规用的高端料还要更高。为什么一个能造出全球一半 MLCC 的产业却无法实现关键粉体材料的国产替代?其实,我国中低端材料的批量供应早已实现,国内多家企业也都具备高端样品的生产能力,但做出高端样品与进入产线之间,隔着的远不止一道技术指标线,而是要依次穿越三道性质不同的门槛:
第一道门槛:做得出符合指标的粉体——技术可行性的“入场券”
第一道门槛的实质,是在实验室或中试条件下制备出关键指标达到高端MLCC应用要求的介质粉和镍粉,难点不在于单一指标能有多完美,而在于超细粒径下,纯度、粒度分布、结晶性、形貌等维度要同时达标。
以高端介质粉为例,适用于高容、薄层MLCC的纳米钛酸钡,其典型指标集远不止一个D50粒径,同时还要求纯度>4N(99.99%以上),D50在30—150 nm区间,粒度分布要求CV值控制在3%–5%以内,四方性c/a≥1.0080,Ba/Ti比接近1.0000;而高端镍粉的粒径要求则已从百纳米级压缩至80 nm以下,同时对粒径分布宽度、表面氧化控制、球形度和表面形貌也提出了严苛的要求。
更关键的是,两种粉体不能各自达标就算合格:镍粉与介质粉共烧时若收缩率失配,会在叠层界面产生应力,表现为分层或开裂,因此介质粉与镍粉还必须联合评价。
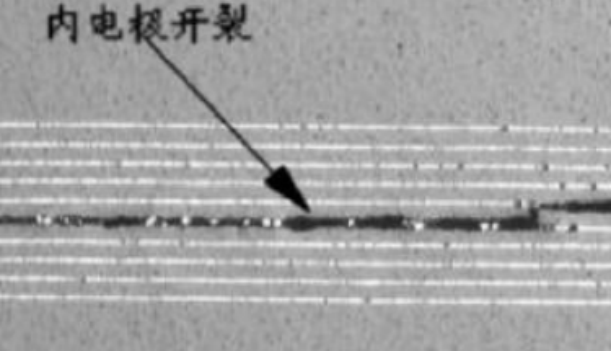
MLCC失效典型原因::镍粉与介质粉收缩不匹配导致内电极开裂
从产业进展看,高端的MLCC用关键粉体的批量化生产仍主要被日企垄断,我国对于高端钛酸钡粉生产技术——水热法的研究起步较晚,不过,国瓷材料作为全球第二家掌握水热法钛酸钡核心技术的企业,目前也已能够稳定量120–150 nm的钛酸钡,并朝着50-100nm钛酸钡粉体量产技术持续攻坚。而镍粉方面,博迁新材也打破了日企垄断,利用自主掌握的常压下物理气相冷凝法(PVD)技术成为全球极少数能够量产80nm超细镍粉的厂商之一。广州盛立则已采用液相法实现80—200 nm粒径超细镍粉规模化量产......可以说,我国在这两种材料上的生产能力已初步具备。
第二道门槛:批次间的一致性——从“能做出一批”到“每批都一个样”
对于MLCC这种以百万颗、千万颗为单位的量产器件而言,粉体批次间哪怕微小的性能漂移,都会被逐层放大为介质层厚度波动、电极连续性劣化、容值分布偏移,导致最终良率塌缩。
通常,影响粉体批次间稳定性的因素首先出现在合成端。水热法的反应釜内存在温度场与浓度场的空间分布,不同位置的产物在粒径与结晶度上会有差异;放大到工业化反应釜后,这种梯度的控制难度显著上升。而原料批次活性差异,以及 pH 与反应时间的控制精度,同样会体现在最终粉体的批间离散上。
除此之外,合成之后的工序同样会引入波动。除铁、过滤、包装输送环节会因管道磨损、料仓残留引入二次污染;而纳米粉体表面能高,还容易形成常规分散打不散的硬团聚,导致粒度分布恶化,尤其是纳米镍粉的敏感性更强,粒径比表面积越高,还越容易氧化,对环境与后处理条件越敏感,这一点是许多镍粉企业容易忽视的地方。
因此,MLCC关键粉体第二道门槛考核的不再是单批指标能否达标,而是要求供应商能够提供连续批次、统一方法、可追溯的实测数据。
第三道门槛:验证成本与周期——不止是“换粉”这么简单!
国产粉体的验证环节才是替代最难实现的地方,当一批新粉体要进入MLCC下游制造体系时,需要进行一套完整的表征与工艺试验,并触发一系列的验证成本,具体包括
1、重新建立粉体参数标准:即便两家供应商的粉体粒度标称为同规格,在形貌、分散性、粒度分布细节上仍可能存在差异。因此,更换粉体意味着其粒度分布、XRD 相含量与 c/a、Ba/Ti 化学分析、比表面积、杂质与 Zeta 电位等一系列关键参数需重新建立基准线。
2、重新调整浆料体系:粉体在 MLCC 生产中不是孤立地被使用的,它同时参与浆料配制、流延成膜、印刷叠层与共烧反应,每一环节的工艺参数都与粉体的粒度分布、表面化学、分散行为和烧结活性相关。因此,粉体的变更意味着分散剂、粘结剂、增塑剂的配比,都需要重新调整,并验证其流变适配性与对 MLCC 整体制造流程的适配性。
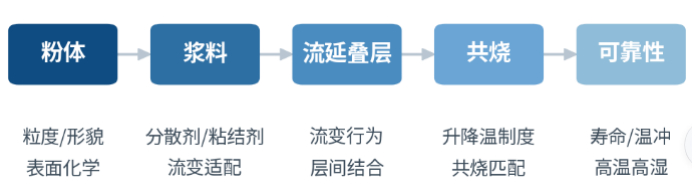
3、工艺参数的改变:除了需重新调整浆料体系,流延工序的流变行为、干燥收缩与生片密度,叠层工序的层间结合与对准精度,烧结工序的收缩曲线与介质—电极共烧匹配性,都需以新粉体的物性为基准。烧结活性曲线不同,升降温制度就要重新摸索;收缩行为不同,共烧匹配窗口就要重新划定。
而在这些技术工作之外,还有一道时间门槛。MLCC 制造商对粉体供应商的认证不是一次性的来料检验,而是涵盖材料兼容性测试、终端产品制造流程验证、可靠性寿命评估的系统工程。镍粉行业新进入者面临的认证周期"漫长且标准严苛",车规级材料的认证周期可达 3—5 年。期间粉体企业需要持续投入试样、配合调试,并承担验证不通过的风险;下游企业则要承担产线停摆与良率爬坡的风险。
小结
当前,MLCC关键粉体的国产化替代并不只在于能不能做出符合要求的粉,而是在第一道门槛达标之后,尽早进行第二道门槛的数据积累以及批次稳定性的长期打磨,并以联合验证的方式跨过第三道门槛,而这需要粉体企业与MLCC制造商之间形成深度联合开发的工程共同体,以共同承担工艺标准重建的成本和周期。
粉体圈Corange整理




 粉体圈首页

