
钛酸钡(BaTiO₃)是MLCC介质层的主体材料,当MLCC介质层向1 μm以下演进时,钛酸钡粉体的粒径、纯度、四方相含量和批次一致性,直接划定了MLCC性能的天花板。目前,日企凭数十年工艺积累长期主导高端钛酸钡粉体的生产,中国企业则在最近几年把战线推到了水热法这条唯一的超细量产路线。以下进行盘点。
钛酸钡主流制备路线对比
MLCC 用钛酸钡的工业制备方法主要有固相法、草酸盐共沉淀法、水热法三种,它们在粒径极限、产业化难度上差异明显。
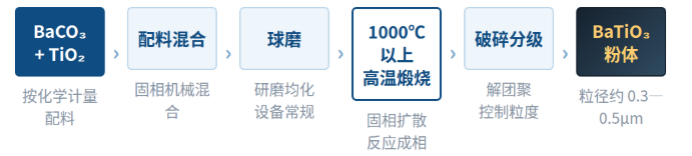
1、固相法
固相法是把碳酸钡和二氧化钛按比例混合球磨,通过 1000℃ 以上高温煅烧再破碎分级。工艺简单、成本最低,易于实现大规模工业化生产,是国内产能最大的一条路线。但高温煅烧易导致颗粒严重团聚、晶粒异常长大,需依赖破碎、分级设备,难以制备100nm以下的超细纳米粉体,且粉体粒径分布较宽,同时固相扩散反应难以实现原子级别的均匀混合,易产生局部反应不充分,导致产物中残留未反应的原料(BaCO₃或TiO₂)或中间相(如Ba₂TiO₄),影响粉体的纯度和化学均质性,主要用于中低端MLCC的生产。
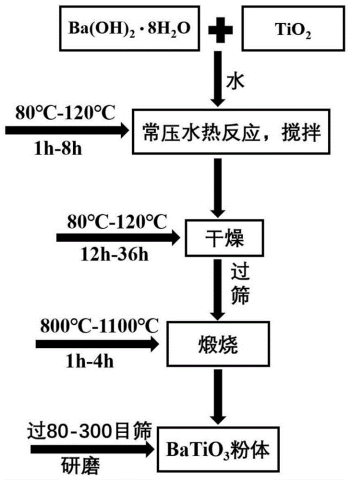
2、水热法
水热法是在密闭高压釜中、以水为介质,在亚临界或超临界条件下直接合成结晶态BaTiO₃粉体。无需高温煅烧和二次球磨,粉体晶体发育完整、粒度分布窄、分散性好、化学均一性高,且更容易获得适合MLCC介质层的高四方相含量,这正好是高端MLCC,尤其是车规级、AI服务器级MLCC对截止粉体提出的核心要求。不过高压水热釜的工程放大、水热过程控制技术难度较大,目前掌握该技术的企业仍然较少。
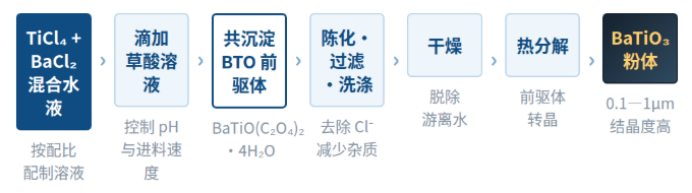
3、草酸盐法
在溶液阶段将Ba²⁺和Ti⁴⁺以草酸盐形式均匀共沉淀,再经煅烧得到粉体,通常钡钛组分能实现分子级别上的均匀性,有效减少固相法中常见的成分偏析,同时得到的产物粒径小且分布窄、结晶度高,可应用于对可靠性要求较高的MLCC的生产,但其局限在于沉淀过程的均匀性控制难度大,批次间质量波动风险较高,且仍需煅烧环节,在粒径细化和形貌规整度上不及水热法。
主要企业盘点
全球MLCC用高端纳米钛酸钡的竞争主要由日本企业占据主导,但中国企业在水热法工程化上的突破有望改变这一格局。
(1)堺化学(日本):
堺化学是全球最早实现水热法量产纳米钛酸钡的企业,其水热法产品在粒径控制、粒度分布CV值、四方相含量和稀土掺杂改性上具有明显优势,主流产品粒径为80—100 nm,部分高端牌号可做到50 nm,粒度分布CV值控制在3%—5%以内,四方相含量98%以上,能够适配0.5 μm以下超薄介质层和1200—1600层堆叠。主要面向高容 MLCC、车规级 MLCC 等对介质层厚度与可靠性要求最严的领域,客户集中在村田制作所、太阳诱电、TDK、三星电机等全球头部 MLCC 厂商。
(2)日本化学工业:
是草酸盐路线的代表,构建了微粒合成技术、粒径控制技术等独特的技术基础。以组分均一性和可靠性锁定对车规、工业等高可靠场景有刚性需求的客户,深度绑定村田、TDK等头部MLCC厂家。近年来,为应对以AI数据中心为中心的高性能MLCC市场需求的扩大,日本化学工业还在加速推进面向该领域的产品开发,并扩建了其位于福岛第一工厂(福岛县郡山市)的钛酸钡生产设施,预计将于2027年投产。
(3)富士钛工业(日本):
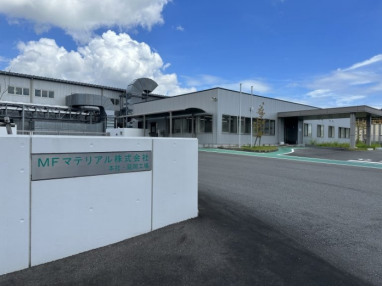
富士钛、村田、石原产业合资公司:MF Material
同样是草酸法钛酸钡的老牌供应商,与村田深度绑定,并与村田、石原产业成立合资公司 MF Material,专为村田供应高端粉体,计划 于2027 年在延冈启用新工厂提升产能。
(4)共立材料(KCM,日本):
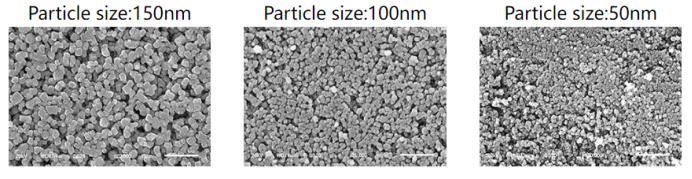
KCM纳米钛酸钡电镜图
为日本Noritake(则武)集团旗下全资子公司,已实现 50—400 nm 范围细粒径高结晶钛酸钡的量产,纯度可达 99.8% 以上,面向汽车、工业和消费电子 MLCC 应用。
(5)户田工业(日本):
日本户田过去主要在磁性材料与电池材料领域深耕,2004年正式切入钛酸钡赛道,其产品采用湿式合成技术,主要生产150 nm以下的BT粉体,应用面向算力、AI、车规级的高端型号MLCC,客户以日本及亚洲地区 MLCC 厂商为主。
(6)国瓷材料(中国):
为全球第二家、国内率先实现水热法纳米钛酸钡规模化生产的企业,也是目前中国少数能把量产粉体粒径可精准控制在100纳米及以下,并向下延伸至 50nm 档位的供应商之一,其AI、车规级高端产品在国内市占率可达80%,近期还在加快推进此类粉体扩产,产品已经供货三星电机、风华高科等头部下游厂商。
(7)贝思科(中国):
是厦门钨业控股子公司,专注于MLCC用高端纳米钛酸钡及配方粉、高性能碳酸钡的研发生产和销售,与厦门钨业已有的稀土(用于MLCC内电极镍浆)、钨钼(用于MLCC外电极)等业务存在协同空间。目前,贝思科已实现年产3000吨钛酸钡(MLCC介质配方粉)的产能,主打100–120nm纳米级产品,适配车规、AI服务器高端MLCC,是国内少数突破日系垄断的量产企业,产品已进入风华高科、国巨、三星电机等 MLCC 大厂供应链。
(8)安徽凯盛(中国):
安徽凯盛产品以50-500nm的基础纳米钛酸钡为主,并延伸至消费类 MLCC 用配方粉,定位偏向服务中高端消费电子领域的 MLCC 厂商,正加速向更高端应用场景渗透。如今,安徽凯盛现有纳米钛酸钡产能达2000吨/年。
(9)湖北天瓷

湖北天瓷电子材料有限公司深耕MLCC专用陶瓷粉体赛道,是湖北省内该领域唯一核心供应商,产品主要为MLCC介质层用高纯度配方瓷粉,耐温区间覆盖- 55℃至200℃,可保障AI服务器稳定运行。目前,湖北天瓷已进入潮州三环、风华高科等供应链,配套供应华为、英伟达等企业。
(10)潮州三环
与国瓷材料等对外销售钛酸钡的市场化供应商不同,三环的钛酸钡粉体主要用于内部供应,满足自身在车规、AI服务器、通信基站等中高端领域用MLCC的制造,即实现了核心材料自主可控,又具有明显的成本优势。
(11)Vibrantz(原 Ferro,美国):
是于2022年由Prince、Ferro 和 Chromaflo Technologies合并的新公司,其不只提供钛酸钡,还提供钛酸钡与稀土掺杂形成适配客户工艺的I类COG型、II类X7R型等配方化产品,缩短下游的配方开发周期,产品主要面向汽车电子、工业控制与通信设备等对可靠性与一致性要求较高的领域。
小结
从上述纳米钛酸钡主流生产企业不难看出,当前日系企业仍是高端水热法钛酸钡的主要供应方,并与村田、TDK、太阳诱电等头部 MLCC 厂形成了深度绑定的供应关系,构成了后来者进入高端供应链时最难绕过的门槛;中国企业则沿着水热法的路线向上突破,逐步向高容、车规级领域渗透,不过在MLCC应用中,纳米钛酸钡从试产到稳定量产往往需要较长的验证周期,因此,对于中国钛酸钡产业而言,后续还需进数据积累以及批次稳定性的长期打磨,并与下游厂家联合开发验证,才能在AI服务器与新能源汽车高速增长的时代,真正掌握供应链话语权。
粉体圈Corange整理




 粉体圈首页

