
10月15日,日本H&I Global Research株式会社发布《全球MLCC用镍粉市场》研究报告。报告预测,2025年全球MLCC用镍粉市场规模为11.35亿美元,到2032年将增长至24.87亿美元,预测期内年复合增长率(CAGR)为11.7%。
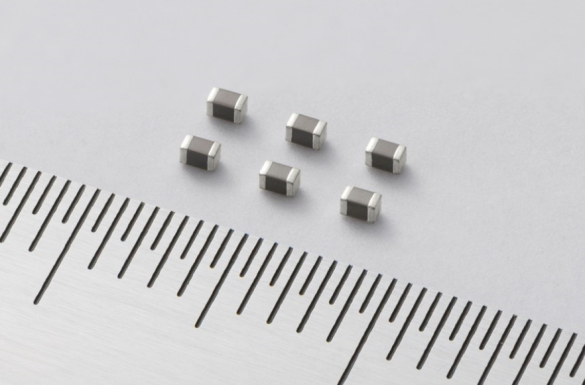
京瓷KGM05系列MLCC(来源:京瓷)
报告指出,随着多层陶瓷电容器(MLCC)持续向小型化、高容量化发展,以及汽车电子、5G通信、AI服务器和数据中心等领域对电子元器件的需求增长,作为MLCC内部电极关键材料的镍粉,其市场需求有望进一步扩大。
镍粉(来源:住友金属矿山)
MLCC电极薄层化,对镍粉提出更高要求
MLCC制造过程中,含镍导电浆料被印刷在陶瓷生片上,经叠层、压合及共烧等工序,形成交替排列的介电层与镍电极层。随着内部电极和介电层不断减薄、叠层数量增加,镍粉的粒径、粒度分布、颗粒形貌、表面氧化状态及分散性等指标愈发重要。
报告提到,当内部电极厚度减薄至约0.2μm时,材料控制已不再局限于平均粒径的降低,还需要控制粗大颗粒及团聚体,兼顾颗粒结晶性、表面状态与共烧稳定性。这些因素将直接影响电极连续性、与陶瓷介质的收缩匹配,以及MLCC的电气可靠性。
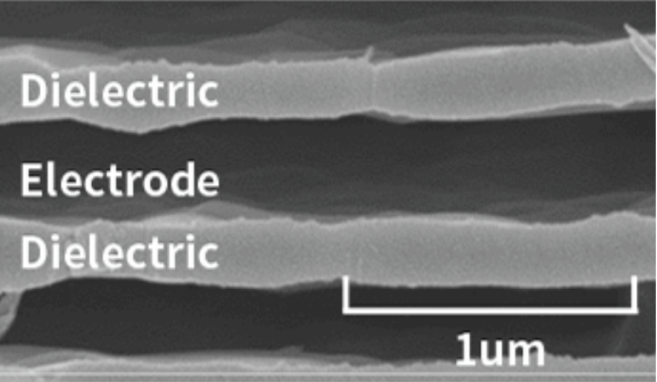
介电层及内电极截面图(来源:村田)
纳米化趋势下,制备与表面控制成为关键
按照颗粒尺寸,MLCC用镍粉主要分为纳米镍粉和亚微米镍粉。亚微米镍粉目前仍具有较成熟的量产基础,而纳米镍粉则受到更薄电极和更高叠层需求的关注。不过,随着颗粒细化,比表面积和表面活性增加,材料也更容易出现氧化、团聚、分散不稳定及过早烧结等问题。
在制备工艺方面,报告将MLCC用镍粉分为物理气相沉积(PVD)、化学气相沉积(CVD)及其他工艺。其中,报告认为CVD法在颗粒形貌、粒径控制、粒度分布及结晶性等方面具有一定优势。此外,未来MLCC用镍粉的竞争将不仅取决于颗粒细化程度,还将涉及粒度分布、氧化控制、分散性、烧结特性及量产稳定性,以及与客户浆料体系、介电材料和烧成条件的适配能力。
主要企业及制备工艺
主要企业及制备工艺方面,日本昭荣化学、JFE矿物、东邦钛和住友金属矿山,以及中国博迁新材、杭州新川、加拿大Tekna等企业均布局了相关产品。根据行业资料,昭荣化学、博迁新材、新川和Tekna主要采用物理气相沉积(PVD)工艺;JFE矿物和东邦钛采用化学气相沉积(CVD)工艺;住友金属矿山则采用化学法制备镍粉。不同工艺在颗粒形貌、粒径控制、结晶性及生产适配性等方面各有特点。
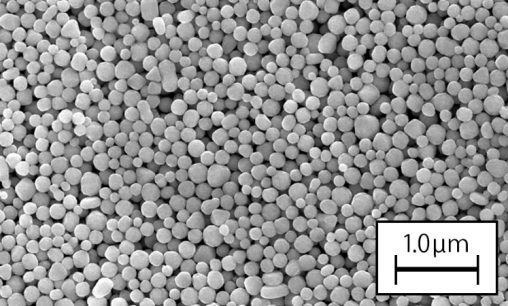
平均粒径为0.2μm的镍粉(来源:JFE)
从区域市场来看,亚太地区是MLCC用镍粉的主要生产和需求市场,日本、韩国拥有较为集中的MLCC及电子材料产业,中国电子材料和被动元器件国产化进程也为相关材料发展带来新的市场空间。
注:本文市场规模及增长预测数据来源于H&I Global Research株式会社发布的《全球MLCC用镍粉市场》研究报告,相关数据为报告预测值。
粉体圈编译




 粉体圈首页

